

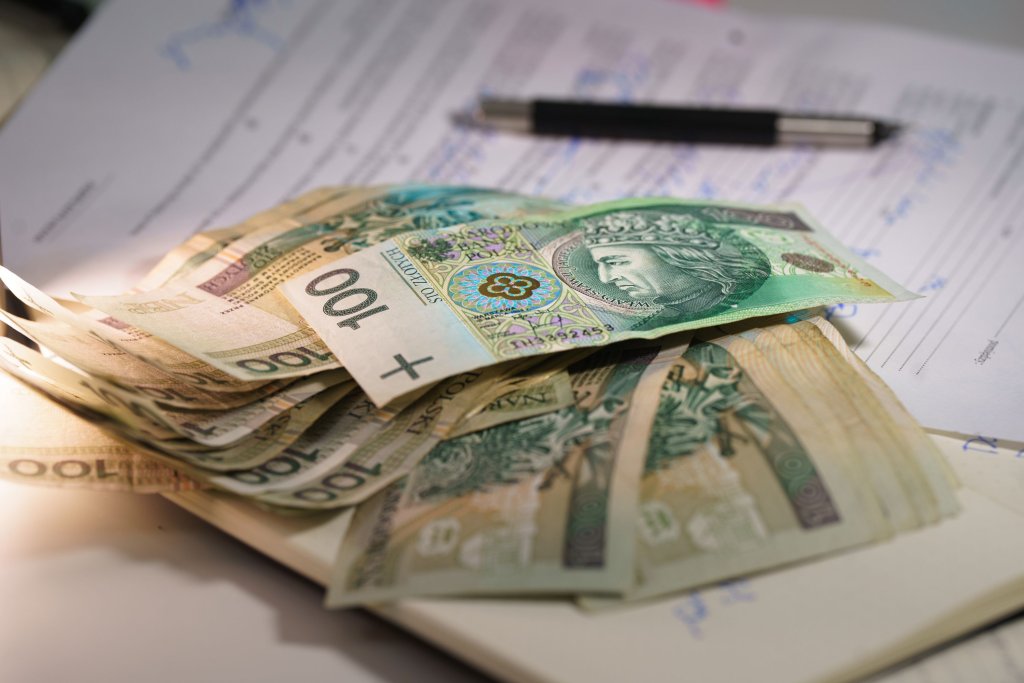


Małżeństwo, które wzięło kredyt hipoteczny na budowę domu, musi zapłacić bankowi ponad 314 tys. zł. Kredytobiorcy przekonywali, że roszczenie banku się przedawniło. Sądy obu instancji uznały jednak, że sami – podpisując z bankiem ugodę – przerwali bieg przedawnienia. To pouczająca historia dla każdego, kto negocjuje spłatę zaległego długu.
Sprawę w pierwszej instancji rozpatrywał Sąd Okręgowy w Ostrołęce, a apelację – Sąd Apelacyjny w Białymstoku. Wyrok jest prawomocny.
Kredyt na dom, potem lata renegocjacji
Małżonkowie zaciągnęli kredyt hipoteczny w wysokości ponad 303 tys. zł na budowę domu jednorodzinnego na własne potrzeby. Kredyt miał zmienne oprocentowanie, oparte na wskaźniku WIBOR powiększonym o stałą marżę. Bank pobrał też prowizję w wysokości 1 proc. kwoty kredytu.
Początkowo raty były spłacane terminowo. Z czasem pojawiły się kłopoty. Kredytobiorcy kilkukrotnie korzystali z zawieszenia spłaty rat, a potem bank zgodził się na aneks obniżający raty na rok. Gdy zaległości znowu narastały, bank wezwał ich do zapłaty, a następnie wypowiedział umowę i postawił cały kredyt w stan natychmiastowej wymagalności.
Na tym się jednak nie skończyło. Kilka miesięcy później strony zawarły ugodę, w której ustalono nowe warunki spłaty zadłużenia, wynoszącego wtedy ponad 304 tys. zł. Rok później podpisano jeszcze aneks do ugody. Kredytobiorcy spłacali raty nieregularnie, aż w końcu wpłaty ustały. Kolejne propozycje restrukturyzacji nie doprowadziły do porozumienia i bank po raz drugi wypowiedział kredyt, a kilka miesięcy później złożył pozew.
Łącznie małżonkowie wpłacili na poczet kredytu prawie 140 tys. zł. Bank domagał się od nich ponad 314 tys. zł, w tym około 251 tys. zł kapitału i 63 tys. zł odsetek.
Przedawnienie? Ugoda przerwała jego bieg
Głównym argumentem kredytobiorców było przedawnienie. Roszczenia banków związane z prowadzoną działalnością gospodarczą przedawniają się w tym przypadku po trzech latach. Pozwani liczyli ten termin od pierwszego wypowiedzenia umowy. Skoro od tego momentu do wniesienia pozwu minęło prawie cztery lata, roszczenie – ich zdaniem – wygasło. Przekonywali też, że bank nigdy formalnie nie „cofnął” pierwszego wypowiedzenia.
Sądy się z tym nie zgodziły. Kluczowy okazał się art. 123 Kodeksu cywilnego, według którego bieg przedawnienia przerywa się przez uznanie roszczenia przez dłużnika. Po każdym przerwaniu przedawnienie biegnie od nowa.
W podpisanej ugodzie kredytobiorcy wprost oświadczyli, że uznają zadłużenie w całości, w określonej wysokości. Dla sądu apelacyjnego było to tzw. uznanie właściwe długu. „Kredytobiorcy chcieli restrukturyzacji zadłużenia i tym samym logicznym pozostaje, że wyrażając wolę kontynuowania spłaty, musieli akceptować istnienie roszczenia” – czytamy w uzasadnieniu. Do przerwania biegu przedawnienia nie było potrzebne żadne „cofnięcie” wypowiedzenia przez bank.
Później kredytobiorcy zawarli jeszcze aneks i dalej, choć nieregularnie, wpłacali raty. W efekcie termin przedawnienia zaczął biec na nowo dopiero od drugiego wypowiedzenia kredytu. Pozew wpłynął kilka miesięcy później, więc o przedawnieniu nie mogło być mowy.
„Nie znał polskiego”? Bez znaczenia
Obrońca pozwanych argumentował też, że jeden z małżonków jest obywatelem Niemiec i nie zna języka polskiego, a oboje nie mieli świadomości skutków podpisywanych dokumentów. Sąd apelacyjny uznał to za bez znaczenia. „Zasady doświadczenia życiowego podpowiadają, że każda osoba, podpisując dokument związany z przyjętym na siebie zobowiązaniem, poczyni wszelkie możliwe starania żeby ustalić znaczenie i skutki jakie będzie to ze sobą niosło” – napisał sąd. Przyjął też, że mężczyzna mógł zostać o wszystkim poinformowany przez żonę, która była drugą kredytobiorczynią.
WIBOR i prowizja w porządku
Kredytobiorcy podnieśli także zarzut, że zapisy o zmiennym oprocentowaniu opartym na WIBOR są niedozwolone. Sąd apelacyjny przyznał, że umowa miała charakter konsumencki, a klauzule nie były indywidualnie negocjowane. Uznał jednak, że postanowienie „WIBOR 3M plus stała marża” dotyczy głównych świadczeń stron i zostało sformułowane jednoznacznie. W takiej sytuacji nie podlega kontroli pod kątem abuzywności.
Sąd podkreślił, że WIBOR nie jest ustalany arbitralnie przez banki, lecz przez niezależnego administratora – GPW Benchmark, a jego wartości są ogólnodostępne. Bank nie musiał wyjaśniać klientom szczegółów metodologii wyznaczania wskaźnika.
Za w porządku uznano również prowizję. Wyniosła 1 proc. kwoty kredytu, czyli nieco ponad 3 tys. zł – jak napisał sąd, „symboliczną wręcz wysokość” – i była wyraźnie powiązana z obsługą kredytu.
Lekcja dla zadłużonych
Sąd Apelacyjny oddalił apelację w całości. Małżonkowie muszą zapłacić bankowi ponad 314 tys. zł wraz z dalszymi odsetkami, a także zwrócić koszty postępowania odwoławczego. W kwietniu 2026 r. Sąd Najwyższy oddalił skargę kasacyjną w tej sprawie.
Ta sprawa dobrze pokazuje mechanizm, o którym wielu dłużników nie wie. Podpisanie ugody czy aneksu, w którym uznaje się dług, a nawet dalsze wpłaty rat mogą sprawić, że termin przedawnienia zaczyna biec od początku. Negocjowanie z wierzycielem często jest rozsądne, ale warto wiedzieć, jakie skutki prawne niesie każdy podpisany dokument.


 2
 3
 16
 30